
A partir desta quinta-feira, 4, começam a valer as novas regras a respeito do empréstimo consignado com desconto em folha a beneficiários do Auxílio Brasil e do Benefício de Prestação Continuada (BPC). A medida provisória (MP) que autoriza a concessão foi sancionada pelo presidente Jair Bolsonaro na quarta-feira, 3, e publicada nesta quinta no Diário Oficial da União.
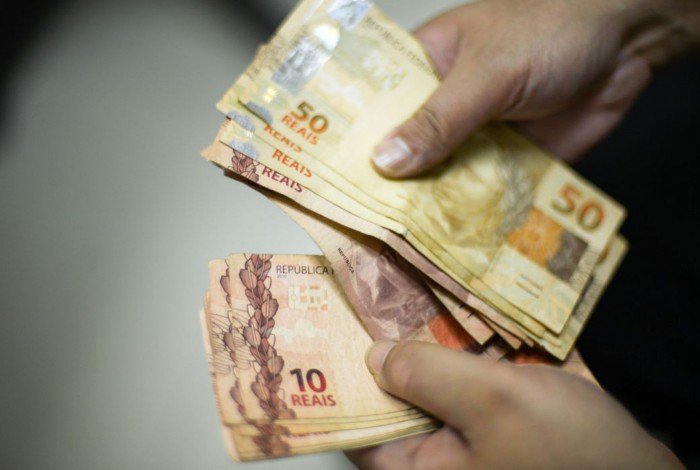
Para quem recebe o Auxílio Brasil, é possível comprometer até 40% do benefício com o consignado, ou seja, R$ 160 por mês – o valor considerado total é de R$ 400, já que os R$ 200 que fazem o auxílio chegar a R$ 600 são provisórios, com previsão de acabarem em dezembro. Já para os beneficiários do BPC, a margem de crédito é de 45%.
Financeiras já oferecem aos beneficiários do Auxílio Brasil créditos de cerca de R$ 2000, com juros que chegam a 79% ao ano. Para o presidente da Associação Brasileira de Profissionais de Educação Financeira (ABEFIN), Reinaldo Domingos, o crédito consignado, “que pode ser interessante, pode se tornar uma grande ameaça” diante deste contexto.
“O empréstimo consignado é uma modalidade de empréstimo na qual o trabalhador vincula o pagamento ao seu salário [no caso do Auxílio Brasil e do BPC, ao benefício], ou seja, as parcelas são descontadas antes mesmo do dinheiro cair na conta. O lado positivo é que isso faz com que os juros sejam menores, já o lado negativo é que dificilmente se consegue negociar valores e que os ganhos mensais diminuirão”, disse Domingos.
Se um beneficiário do Auxílio Brasil contratar um empréstimo consignado, ele comprometerá até R$ 160 dos seus ganhos mensais durante dois anos para pegar um empréstimo de cerca de R$ 2 mil. Até dezembro, sua renda será de R$ 440. No ano que vem, quando não há previsão de pagamento dos R$ 200 complementares, a renda cairá para R$ 240. No consignado, o desconto acontece direto na fonte, ou seja, o banco recebe os R$ 160 diretamente do governo, sem que o dinheiro passe pele beneficiário.
“As pessoas que buscam esse tipo de empréstimo agem por vezes por impulso, sem entender que isso terá reflexo na redução dos ganhos nos meses sequentes. Assim, se as pessoas não tinham condições de manter as finanças em ordem com o valor completo, com essa redução a situação se tornará ainda mais complexa”, alerta Domingos.
Na prática, o risco é, além de contrair uma dívida, ficar sem dinheiro suficiente mensalmente para arcar com os demais custos da família. “Para quem quer tomar o empréstimo consignado, antes mesmo de assinar o contrato com a instituição financeira, é importante fazer uma boa reflexão e analisar se este valor que será descontado diretamente no salário ou benefício não fará falta para os compromissos essenciais mensais”, orienta Domingos.
O que devo analisar antes de contratar um empréstimo consignado?
Para que a concessão do consignado não acabe colocando as famílias beneficiárias do Auxílio Brasil em uma situação ainda mais difícil, é necessário tomar alguns cuidados. A seguir, confira orientações de Domingos antes de contratar o empréstimo:
– Conheça sua real situação financeira antes de tomar qualquer crédito, fazendo um diagnóstico financeiro, descobrindo para onde vai cada centavo do dinheiro durante o mês e registrando as dívidas caso existam;
– Tenha consciência de que o custo de vida deverá ser reduzido em até 45% do ganho mensal, isto porque a contratação do consignado reduzirá o seu ganho mensal diretamente em seu salário ou benefício;
– Tome cuidado para não contrair uma dívida pensando em pagar outra. A opção do empréstimo consignado é muito usada para quitação de cheque especial, cartão de crédito e financeiras, porém a troca simplesmente de um credor por outro, sem descobrir a causa do verdadeiro problema, apenas alimentará o ciclo do endividamento;
– Saiba para qual fim o dinheiro será usado. A linha de empréstimo deve ser usada de forma pontual e ter um objetivo relevante;
– Se for contratar um empréstimo consignado, negocie junto aos bancos. A cada ano, os juros sobem e representam uma grande parcela do valor total emprestado.
Passam a valer nesta quinta-feira (4) as novas regras a respeito do empréstimo consignado, que agora pode ser concedido com desconto em folha a beneficiários do Auxílio Brasil e do Benefício de Prestação Continuada (BPC). A medida provisória (MP) que autoriza a concessão foi sancionada pelo presidente Jair Bolsonaro na quarta-feira (3) e publicada nesta quinta no Diário Oficial da União.
Para quem recebe o Auxílio Brasil, é possível comprometer até 40% do benefício com o consignado, ou seja, R$ 160 por mês – o valor considerado total é de R$ 400, já que os R$ 200 que fazem o auxílio chegar a R$ 600 são provisórios, com previsão de acabarem em dezembro. Já para os beneficiários do BPC, a margem de crédito é de 45%.
Financeiras já oferecem aos beneficiários do Auxílio Brasil créditos de cerca de R$ 2000, com juros que chegam a 79% ao ano. Para o presidente da Associação Brasileira de Profissionais de Educação Financeira (ABEFIN), Reinaldo Domingos, o crédito consignado, “que pode ser interessante, pode se tornar uma grande ameaça” diante deste contexto.
“O empréstimo consignado é uma modalidade de empréstimo na qual o trabalhador vincula o pagamento ao seu salário [no caso do Auxílio Brasil e do BPC, ao benefício], ou seja, as parcelas são descontadas antes mesmo do dinheiro cair na conta. O lado positivo é que isso faz com que os juros sejam menores, já o lado negativo é que dificilmente se consegue negociar valores e que os ganhos mensais diminuirão”, pontua Domingos.
Os riscos de contratar um empréstimo consignado
Se um beneficiário do Auxílio Brasil contratar um empréstimo consignado, ele comprometerá até R$ 160 dos seus ganhos mensais durante dois anos para pegar um empréstimo de cerca de R$ 2 mil. Até dezembro, sua renda será de R$ 440. No ano que vem, quando não há previsão de pagamento dos R$ 200 complementares, a renda cairá para R$ 240. No consignado, o desconto acontece direto na fonte, ou seja, o banco recebe os R$ 160 diretamente do governo, sem que o dinheiro passe pele beneficiário.
“As pessoas que buscam esse tipo de empréstimo agem por vezes por impulso, sem entender que isso terá reflexo na redução dos ganhos nos meses sequentes. Assim, se as pessoas não tinham condições de manter as finanças em ordem com o valor completo, com essa redução a situação se tornará ainda mais complexa”, alerta Domingos.
Na prática, o risco é, além de contrair uma dívida, ficar sem dinheiro suficiente mensalmente para arcar com os demais custos da família. “Para quem quer tomar o empréstimo consignado, antes mesmo de assinar o contrato com a instituição financeira, é importante fazer uma boa reflexão e analisar se este valor que será descontado diretamente no salário ou benefício não fará falta para os compromissos essenciais mensais”, orienta Domingos.
O que devo analisar antes de contratar um empréstimo consignado?
Para que a concessão do consignado não acabe colocando as famílias beneficiárias do Auxílio Brasil em uma situação ainda mais difícil, é necessário tomar alguns cuidados. A seguir, confira orientações de Domingos antes de contratar o empréstimo:
Conheça sua real situação financeira antes de tomar qualquer crédito, fazendo um diagnóstico financeiro, descobrindo para onde vai cada centavo do dinheiro durante o mês e registrando as dívidas caso existam;
Tenha consciência de que o custo de vida deverá ser reduzido em até 45% do ganho mensal, isto porque a contratação do consignado reduzirá o seu ganho mensal diretamente em seu salário ou benefício;
Tome cuidado para não contrair uma dívida pensando em pagar outra. A opção do empréstimo consignado é muito usada para quitação de cheque especial, cartão de crédito e financeiras, porém a troca simplesmente de um credor por outro, sem descobrir a causa do verdadeiro problema, apenas alimentará o ciclo do endividamento;
Saiba para qual fim o dinheiro será usado. A linha de empréstimo deve ser usada de forma pontual e ter um objetivo relevante;
Se for contratar um empréstimo consignado, negocie junto aos bancos. A cada ano, os juros sobem e representam uma grande parcela do valor total emprestado.